
Finanzkompetenz befähigt zu verantwortungsvollen Geldentscheidungen. Lernen Sie, wie fundiertes Finanzwissen Ihre Zukunft in DE nachhaltig verbessert.
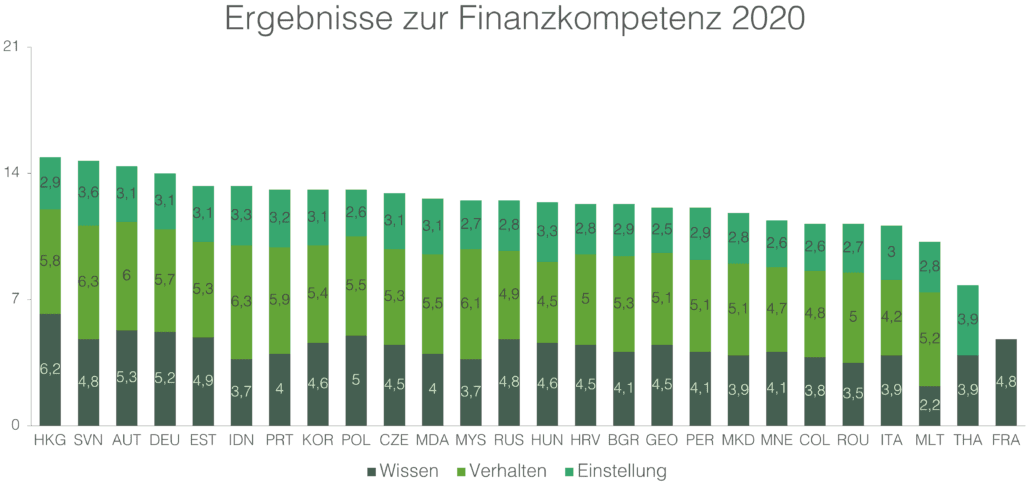
Ein fundiertes Verständnis der persönlichen Finanzen ist heute wichtiger denn je. Es beeinflusst nicht nur die täglichen Ausgaben, sondern prägt maßgeblich die langfristige finanzielle Sicherheit. Wer über eine ausgeprägte finanzkompetenz verfügt, trifft bewusstere und durchdachtere Entscheidungen im Umgang mit seinem Geld. Diese Fähigkeit ist keine angeborene Eigenschaft, sondern lässt sich erlernen und kontinuierlich ausbauen. Im Alltag vieler Menschen sehen wir die direkten Auswirkungen: Ob es um das Zahlen von Rechnungen, das Anlegen von Ersparnissen oder die Planung für den Ruhestand geht, fundiertes Wissen macht den Unterschied.
Overview
- Finanzkompetenz ist entscheidend für verantwortungsvolle und informierte Geldentscheidungen.
- Sie umfasst grundlegendes Wissen über Budgetierung, Sparen, Investieren und Schuldenmanagement.
- Praktische Anwendung dieses Wissens führt zu einer besseren Kontrolle über die eigenen Finanzen.
- Eine starke finanzkompetenz schützt Einzelpersonen und Familien vor finanziellen Risiken und Betrug.
- Sie ist die Basis für langfristige finanzielle Stabilität und eine selbstbestimmte Altersvorsorge.
- Der Erwerb von Finanzwissen ermöglicht es, Chancen auf dem Markt besser zu erkennen und zu nutzen.
- Verantwortungsvolle Geldentscheidungen wirken sich positiv auf das persönliche Wohlbefinden und die gesellschaftliche Stabilität aus.
Die Rolle der Finanzkompetenz bei alltäglichen Entscheidungen
Jeder Tag hält finanzielle Entscheidungen bereit, oft unbewusst. Von der Wahl des Kaffees am Morgen bis zur Buchung des Urlaubs – all das hat Auswirkungen auf unser Portemonnaie. Eine solide finanzkompetenz hilft uns, diese kleinen und großen Entscheidungen auf einer informierten Basis zu treffen. Sie ermöglicht es, Ausgaben zu priorisieren und zwischen Notwendigkeit und Wunsch zu unterscheiden. Wer seine Einnahmen und Ausgaben kennt, kann effektiver budgetieren. Das verhindert unnötige Schulden und schafft Raum für Sparen und Investitionen.
In Deutschland, wie auch anderswo, sehen wir immer wieder Menschen, die durch mangelndes Finanzwissen in finanzielle Schwierigkeiten geraten. Sie unterschätzen die Macht von Zinseszinsen bei Krediten oder übersehen versteckte Kosten. Mit der richtigen Finanzbildung lassen sich solche Fallstricke vermeiden. Es geht darum, ein Gefühl für den Wert des Geldes zu entwickeln und die Konsequenzen von finanziellen Entscheidungen abzuschätzen. Meine eigene Erfahrung zeigt, dass selbst kleine Veränderungen im Ausgabeverhalten große Wirkung entfalten können, wenn sie auf Wissen basieren.
Ein klassisches Beispiel ist der Einkauf im Supermarkt. Ist das Aktionsangebot wirklich günstiger, oder verleitet es nur zum Mehrkauf? Eine schnelle Rechnung und der Blick auf den Grundpreis, den die finanzkompetenz lehrt, geben Klarheit. Auch bei größeren Anschaffungen, etwa einem Autokauf oder der Finanzierung einer Immobilie, ist Fachwissen Gold wert. Es ermöglicht den Vergleich von Angeboten, das Verhandeln von Konditionen und das Verständnis komplexer Verträge. Dies fördert eine aktive und selbstbestimmte Rolle im eigenen Finanzleben.
Praktische Schritte zur Stärkung der persönlichen Geldverwaltung
Die gute Nachricht ist: Finanzwissen ist keine Raketenwissenschaft. Jeder kann seine Fähigkeiten im Umgang mit Geld verbessern. Der erste Schritt ist oft die Erstellung eines Haushaltsplans. Hierbei werden alle Einnahmen und Ausgaben detailliert erfasst. Moderne Apps oder einfache Tabellenkalkulationen erleichtern diese Aufgabe. Das Ziel ist es, einen klaren Überblick zu erhalten, wohin das Geld fließt. Viele stellen überrascht fest, wie viel sie für bestimmte Posten ausgeben.
Ein weiterer wichtiger Aspekt ist das Sparen. Es sollte nicht als Restbetrag am Monatsende, sondern als feste Größe eingeplant werden. Das Prinzip “Pay yourself first” hat sich hier bewährt. Ein kleiner, regelmäßiger Betrag, der direkt nach Gehaltseingang auf ein separates Konto fließt, schafft Disziplin. Für Notfälle sollte ein Puffer von drei bis sechs Monatsausgaben aufgebaut werden. Dies schafft Sicherheit und reduziert Stress bei unerwarteten Ereignissen wie Jobverlust oder Reparaturen.
Auch der Einstieg in die Welt der Geldanlage gehört dazu. Das muss nicht kompliziert sein. Einfache Sparpläne für ETFs (Exchange Traded Funds) sind für viele eine gute Möglichkeit, langfristig Vermögen aufzubauen. Hier ist es wichtig, sich über Risiken und Renditechancen zu informieren. Ein Gespräch mit einem unabhängigen Finanzberater kann ebenfalls sehr hilfreich sein. Regelmäßige Überprüfung der eigenen Finanzstrategie ist entscheidend. Anpassungen an veränderte Lebensumstände oder Marktbedingungen sind notwendig.
Wie Finanzkompetenz vor finanziellen Fallstricken schützt
Die Welt der Finanzen ist voller Verlockungen und Fallstricke. Von überteuerten Kreditangeboten bis hin zu betrügerischen Anlagemodellen – ohne eine gute finanzkompetenz ist man diesen Gefahren oft schutzlos ausgeliefert. Ein grundlegendes Verständnis von Zinssätzen, Gebühren und Vertragsbedingungen hilft, dubiose Angebote schnell zu erkennen. Es lehrt uns, nicht blind jedem Versprechen von schnellem Reichtum zu vertrauen. Stattdessen fördert es eine gesunde Skepsis und die Bereitschaft, Informationen kritisch zu hinterfragen.
Beispielsweise wissen Menschen mit ausgeprägter Finanzbildung, dass Kreditkarten zwar praktisch sind, aber bei unsachgemäßer Nutzung hohe Zinskosten verursachen können. Sie verstehen die Mechanismen von Dispokrediten und meiden es, dauerhaft im Minus zu leben. Auch im Bereich der Versicherungen ist finanzkompetenz unerlässlich. Welche Versicherungen sind wirklich notwendig, und welche bieten nur geringen Mehrwert zu hohen Kosten? Das Wissen um die eigenen Bedürfnisse und die Funktionsweise von Versicherungsprodukten schützt vor unnötigen Ausgaben und Unterversicherung.
In unserer zunehmend digitalen Welt entstehen zudem neue Risiken. Phishing-Mails, betrügerische Online-Shops oder Krypto-Scams fordern ein hohes Maß an Wachsamkeit. Ein aufgeklärter Umgang mit persönlichen Daten und ein Bewusstsein für die Funktionsweise digitaler Finanzdienstleistungen sind essenziell. Es geht darum, sich nicht von Angst oder Gier leiten zu lassen, sondern rationale und fundierte Entscheidungen zu treffen. Das Wissen um gängige Betrugsmaschen ist ein effektiver Schutzmechanismus.
Zukunftssicherung durch angewandte Finanzkompetenz
Die wahre Stärke der finanzkompetenz zeigt sich in der langfristigen Perspektive. Sie ist der Schlüssel zur Sicherung des Lebensstandards im Alter und zur Verwirklichung größerer Lebensziele. Ob es der Traum vom Eigenheim, die Ausbildung der Kinder oder ein früherer Ruhestand ist – all dies erfordert eine vorausschauende Finanzplanung. Wer früh beginnt, die Grundlagen der Geldanlage zu verstehen und umzusetzen, profitiert vom Zinseszinseffekt über viele Jahre. Kleine Beträge, regelmäßig gespart, können über Jahrzehnte zu beachtlichen Vermögen anwachsen.
Ein zentraler Pfeiler der Zukunftssicherung ist die Altersvorsorge. Die Abhängigkeit von der gesetzlichen Rente allein reicht für viele in DE nicht mehr aus. Private Vorsorge, sei es durch Riester, Rürup oder individuelle Sparpläne, wird immer wichtiger. Hierbei ist ein klares Verständnis der verschiedenen Optionen und ihrer Vor- und Nachteile unerlässlich. Eine durchdachte Strategie berücksichtigt individuelle Risikobereitschaft und Lebensplanung. Das Wissen über Steuervorteile und staatliche Förderungen kann dabei helfen, die optimale Lösung zu finden.
Neben der Altersvorsorge geht es auch darum, finanzielle Ziele zu definieren und einen Plan zu deren Erreichung zu erstellen. Dies kann die Ersparnis für eine Weltreise sein oder die Gründung eines eigenen Unternehmens. Eine starke finanzkompetenz befähigt dazu, diese Ziele realistisch einzuschätzen und die notwendigen Schritte einzuleiten. Es ist ein kontinuierlicher Prozess des Lernens, Anpassens und Handelns, der zu einem finanziell unabhängigeren und selbstbestimmteren Leben führt.

