
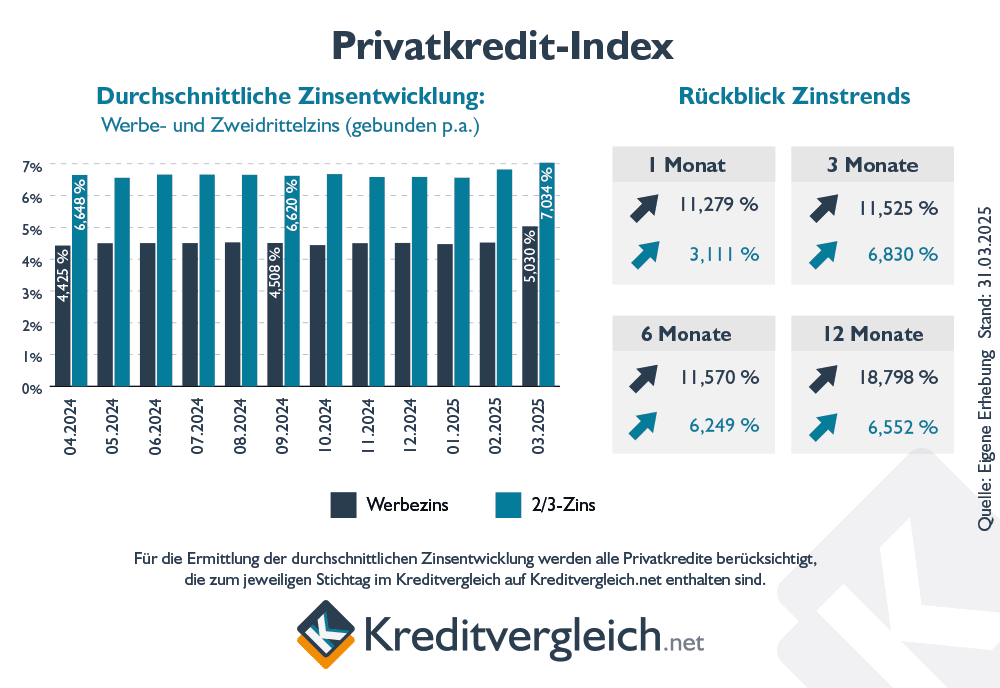
Die Zinsentwicklung ist ein zentrales Thema, das sowohl private Haushalte als auch Unternehmen in ihrer finanziellen Planung stark beeinflusst. Nach einer Phase historisch niedriger Zinsen haben wir in den letzten Jahren signifikante Veränderungen erlebt, die viele Fragen aufwerfen: Wohin steuert die Zinsentwicklung als Nächstes? Welche Faktoren sind hierbei ausschlaggebend, und wie werden sich diese auf Sparer, Kreditnehmer und die allgemeine Wirtschaft auswirken? Die Dynamik der globalen Wirtschaft, die Geldpolitik der Zentralbanken und geopolitische Ereignisse spielen hierbei eine entscheidende Rolle.
Overview:
- Die Zinsentwicklung wird maßgeblich von der Geldpolitik der Europäischen Zentralbank (EZB) beeinflusst, insbesondere von Leitzinsentscheidungen.
- Inflation ist ein Haupttreiber für Zinsanpassungen; sinkende Inflation könnte Zinssenkungen ermöglichen.
- Globale wirtschaftliche Faktoren wie Konjunkturdaten und internationale Handelsbeziehungen wirken sich ebenfalls auf die Zinsen aus.
- Für Sparer bedeutet eine steigende Zinsentwicklung potenziell höhere Erträge, während Kreditnehmer mit höheren Finanzierungskosten rechnen müssen.
- Die Baufinanzierung in DE ist besonders sensibel gegenüber Veränderungen der Zinslandschaft, was sich auf Immobilienpreise und -nachfrage auswirkt.
- Erwartungen der Finanzmärkte und spekulative Bewegungen können die kurzfristige Zinsentwicklung beeinflussen, manchmal unabhängig von Fundamentaldaten.
- Politische Stabilität und Fiskalpolitik der Mitgliedstaaten der Eurozone haben indirekte, aber relevante Auswirkungen auf das Zinsniveau.
Die Rolle der EZB und ihre Auswirkungen auf die Zinsentwicklung
Die Europäische Zentralbank (EZB) ist der wichtigste Akteur, wenn es um die Zinsentwicklung im Euroraum, einschließlich Deutschland, geht. Ihre Leitzinsentscheidungen sind das primäre Werkzeug, um die Inflation zu steuern und Preisstabilität zu gewährleisten. In den vergangenen Jahren sahen wir eine aggressive Straffung der Geldpolitik, um der hohen Inflationsrate entgegenzuwirken. Diese Zinserhöhungen haben sich direkt auf die Konditionen für Kredite und Einlagen bei Geschäftsbanken ausgewirkt. Eine Erhöhung der Leitzinsen verteuert das Geld für Banken, die dies an ihre Kunden weitergeben. Umgekehrt führen Zinssenkungen zu günstigeren Kreditkonditionen.
Die zukünftige Zinsentwicklung wird stark davon abhängen, wie die EZB die Inflationsentwicklung bewertet. Erreicht die Inflation ihr Ziel von zwei Prozent nachhaltig, könnten Zinssenkungen in Erwägung gezogen werden, um die Wirtschaft zu stützen. Ein zu frühes oder zu schnelles Senken der Zinsen könnte jedoch das Risiko bergen, dass die Inflation wieder ansteigt. Die EZB muss hier einen schmalen Grat wandern, um weder die Wirtschaft abzuwürgen noch die Preisstabilität zu gefährden. Dies führt zu einer anhaltenden Unsicherheit über den genauen Zeitpunkt und das Ausmaß zukünftiger Zinsanpassungen.
Globale Faktoren und ihre Bedeutung für die zukünftige Zinsentwicklung
Neben der EZB-Politik spielen globale wirtschaftliche und geopolitische Faktoren eine erhebliche Rolle bei der Gestaltung der Zinsentwicklung. Die Weltwirtschaft ist eng miteinander verknüpft, und Entwicklungen in den USA, China oder anderen großen Volkswirtschaften können Wellen schlagen, die auch Europa erreichen. Beispielsweise haben die Zinsentscheidungen der US-Notenbank Federal Reserve (Fed) oft einen Einfluss auf die EZB, da sie die Attraktivität des Euro-Raums für internationale Investoren beeinflussen. Eine deutlich andere Zinspolitik könnte Kapitalabflüsse oder -zuflüsse verursachen, die den Wechselkurs und somit auch die Inflation beeinflussen.
Geopolitische Ereignisse, wie Konflikte oder Handelsstreitigkeiten, können ebenfalls Unsicherheit schüren, Lieferketten stören und die Energiepreise beeinflussen. Solche externen Schocks wirken sich auf die Inflation aus und erfordern möglicherweise eine Reaktion der Zentralbanken, um die Preisstabilität zu sichern. Das Wachstum der Weltwirtschaft, internationale Rohstoffpreise und der Zustand der globalen Lieferketten sind somit wichtige Indikatoren, die man bei der Prognose der Zinsentwicklung im Auge behalten muss. Eine robuste globale Konjunktur könnte beispielsweise inflationary wirken, während eine Rezession tendenziell deflationäre Tendenzen verstärkt.
Die Rolle der Inflation für die Zinsentwicklung in der Eurozone
Die Inflation ist der Dreh- und Angelpunkt, wenn es um die Begründung von Zinsentscheidungen geht. Das primäre Mandat der EZB ist die Wahrung der Preisstabilität, was in der Regel durch eine Inflationsrate von zwei Prozent definiert wird. In den letzten Jahren haben wir eine hohe Inflation erlebt, getrieben durch Faktoren wie gestiegene Energiepreise, Lieferengpässe und eine starke Nachfrage nach der Corona-Pandemie. Um dieser Entwicklung entgegenzuwirken, hat die EZB die Zinsen stark erhöht. Die Zinsentwicklung ist also eine direkte Reaktion auf die Inflationsrate.
Für die zukünftige Zinsentwicklung ist entscheidend, ob die Inflation nachhaltig auf das Zielniveau zurückkehrt. Sinkende Energiepreise, eine Stabilisierung der Lieferketten und eine nachlassende Konsumnachfrage könnten dazu beitragen, den Preisdruck zu mindern. Wenn sich diese Trends fortsetzen und die zugrunde liegende Inflation (Kerninflation, die volatile Komponenten wie Energie und Lebensmittel ausschließt) ebenfalls nachgibt, steigen die Chancen für Zinssenkungen. Eine hartnäckig hohe Inflation würde hingegen weitere Zinsanpassungen oder zumindest eine Beibehaltung des hohen Niveaus rechtfertigen. Die EZB beobachtet hierzu eine Vielzahl von Indikatoren, darunter Löhne, Dienstleistungspreise und Inflationserwartungen der Haushalte und Unternehmen in DE und der gesamten Eurozone.
Prognosen zur Zinsentwicklung für Sparer und Kreditnehmer
Die Aussichten für die Zinsentwicklung sind von Unsicherheit geprägt, aber es lassen sich einige Tendenzen ableiten. Für Sparer könnten die Zeiten extrem niedriger oder sogar negativer Zinsen vorbei sein. Bei einer stabilen Wirtschaft und einer moderaten Inflationsrate könnten sich die Sparzinsen auf einem Niveau einpendeln, das real, also nach Abzug der Inflation, wieder positive Erträge ermöglicht. Dies würde die Attraktivität von Festgeld, Tagesgeld und anderen zinsbasierten Anlageformen erhöhen. Die genaue Höhe der Sparzinsen wird jedoch stark davon abhängen, wie schnell und in welchem Umfang die EZB die Leitzinsen gegebenenfalls senken wird und wie der Wettbewerb unter den Banken aussieht.
Kreditnehmer müssen sich wahrscheinlich auf weiterhin volatile oder zumindest erhöhte Finanzierungskosten im Vergleich zu den Jahren vor 2022 einstellen. Insbesondere bei langfristigen Krediten wie Baufinanzierungen ist die Zinsentwicklung von größter Bedeutung. Auch wenn Zinssenkungen erwartet werden, ist ein Rückfall auf das historische Tiefniveau unwahrscheinlich, es sei denn, die Wirtschaft gerät in eine tiefe Rezession. Es ist ratsam, Zinsbindungsfristen genau zu prüfen und sich gegen mögliche Zinsanstiege abzusichern. Kurzfristige Kredite könnten stärker von schnellen Zinsänderungen betroffen sein. Die Entwicklung der Zinsen wird auch die Nachfrage nach Immobilien und die Investitionsbereitschaft von Unternehmen in DE maßgeblich beeinflussen.

